Langzeit-Auslandskrankenversicherung: Schutz für Reisende und Auswanderer
Wer mehrere Monate oder Jahre im Ausland verbringt, braucht oft eine besondere Krankenversicherung. Eine normale Versicherung für den Urlaub reicht dann häufig nicht mehr aus. Doch welche Langzeit-Auslandskrankenversicherung passt zu einer Weltreise, einer Auswanderung oder einem Leben in mehreren Ländern?
Die Antwort hängt vor allem von deinem Lebensmodell ab. Möchtest du nach einem Jahr wieder zurückkehren? Planst du einen Aufenthalt von drei oder fünf Jahren? Oder verlegst du deinen Lebensmittelpunkt dauerhaft ins Ausland?
Diese Unterschiede sind wichtig. Eine zeitlich begrenzte Langzeitreise braucht meist eine andere Lösung als eine dauerhafte Auswanderung. Auch regelmäßige Besuche im Heimatland spielen eine große Rolle.
In diesem Artikel erkläre ich die wichtigsten Unterschiede in einfachen Worten. Außerdem stelle ich zwei mögliche Lösungen von Care Concept vor. Sie richten sich an unterschiedliche Zielgruppen:
- Care Expatriate für zeitlich begrenzte Auslandsaufenthalte
- Care Expat World für eine langfristige oder unbefristete Absicherung im Ausland
Kurz gesagt: Für eine Reise mit geplantem Ende kann eine befristete Langzeit-Auslandskrankenversicherung passen. Wer dauerhaft auswandert oder überwiegend im Ausland lebt, sollte eine internationale Krankenversicherung mit unbefristeter Laufzeit prüfen.
Wichtiger Hinweis: Dieser Artikel dient der allgemeinen Information. Er ersetzt keine persönliche Beratung und keine rechtliche Prüfung. Ob eine Versicherung zu dir passt, hängt von deiner persönlichen Situation und den gültigen Versicherungsbedingungen ab.
Was ist eine Langzeit-Auslandskrankenversicherung?
Eine Langzeit-Auslandskrankenversicherung schützt dich bei einem längeren Aufenthalt außerhalb deines Heimatlandes. Je nach Angebot kann die Laufzeit einige Monate, mehrere Jahre oder sogar unbegrenzt sein.
Typische Zielgruppen sind:
- Weltreisende
- Langzeitreisende
- Auswanderer
- Expats
- digitale Nomaden
- Selbstständige im Ausland
- Menschen, die im Wohnmobil oder auf einem Boot leben
- Teilzeitnomaden und sogenannte Semi-Pats
Der Begriff wird allerdings nicht immer gleich verwendet. Manche Anbieter meinen damit eine verlängerte Reisekrankenversicherung. Andere bieten eine umfassende internationale Krankenversicherung an, die dauerhaft die bisherige Krankenversicherung ersetzen kann.
Deshalb solltest du nicht nur auf den Namen des Produkts achten. Viel wichtiger sind Laufzeit, Leistungen, Wohnsitzregeln, Altersgrenzen und der Schutz im Heimatland.
Für wen ist eine Langzeit-Auslandskrankenversicherung sinnvoll?
Eine solche Versicherung kann sinnvoll sein, wenn du länger im Ausland bleibst, als es eine normale Reisekrankenversicherung erlaubt. Trotzdem benötigen nicht alle Menschen denselben Schutz.
Weltreisende und Langzeitreisende
Bei einer Weltreise gibt es normalerweise einen geplanten Anfang und ein geplantes Ende. Vielleicht möchtest du sechs Monate, ein Jahr oder drei Jahre unterwegs sein. Danach kehrst du wieder in dein bisheriges Land und Versicherungssystem zurück.
Für dieses Modell kann eine befristete Langzeit-Reisekrankenversicherung ausreichen. Wichtig ist, dass ihre Laufzeit deine gesamte Reise abdeckt. Außerdem muss sie für alle bereisten Länder gelten.
Digitale Nomaden und Menschen im Van
Digitale Nomaden arbeiten unterwegs und wechseln häufig das Land. Ähnlich ist es bei Menschen, die dauerhaft oder mehrere Jahre im Wohnmobil leben.
Dabei stellen sich zusätzliche Fragen:
- Wo befindet sich der gewöhnliche Aufenthalt?
- Gibt es noch einen festen Wohnsitz?
- Besteht in einem Land eine Versicherungspflicht?
- Wie lange soll das Leben unterwegs dauern?
- Sind regelmäßige Besuche im Heimatland geplant?
Ein Tarif für eine zweijährige Reise kann passen, wenn das Projekt klar begrenzt ist. Ohne festes Ende kann dagegen eine internationale Krankenversicherung sinnvoller sein.
Wenn du mehrere Monate unterwegs sein möchtest, spielt neben der Krankenversicherung auch die Wohnform eine wichtige Rolle. Dazu habe ich Wohnmobil und Ferienwohnung für längere Reisen verglichen.
Auswanderer und Expats
Bei einer Auswanderung wird der Lebensmittelpunkt meist dauerhaft in ein anderes Land verlegt. Das bisherige Versicherungssystem endet möglicherweise. Deshalb reicht eine normale Reisekrankenversicherung in vielen Fällen nicht aus.
Auswanderer brauchen entweder:
- Zugang zum öffentlichen oder privaten System des neuen Landes oder
- eine internationale Krankenversicherung, die im Aufenthaltsland gilt.
Welche Möglichkeit besser passt, hängt vom Land und von der persönlichen Situation ab.
Teilzeitnomaden und Semi-Pats
Als Teilzeitnomade lebst du nicht unbedingt das ganze Jahr an einem Ort, sondern verbindest eine Homebase mit längeren Aufenthalten in anderen Ländern.
Sie haben zum Beispiel eine Homebase in Ungarn, verbringen einige Monate in Albanien und reisen zwischendurch nach Österreich oder Deutschland.
Dieses Modell nenne ich auch Semi-Pat-Modell. Es liegt zwischen einer klassischen Auswanderung und einem Leben als dauerhafter Reisender.
Dabei ist der Schutz im Heimatland besonders wichtig. Wer regelmäßig mehrere Monate dorthin zurückkehrt, muss genau prüfen, wie viele Tage der Tarif abdeckt.
„Teilzeitnomade“ und „Semi-Pat“ sind jedoch keine rechtlichen Begriffe. Für die Versicherung zählt deine tatsächliche Situation.
Reisekrankenversicherung oder internationale Krankenversicherung?
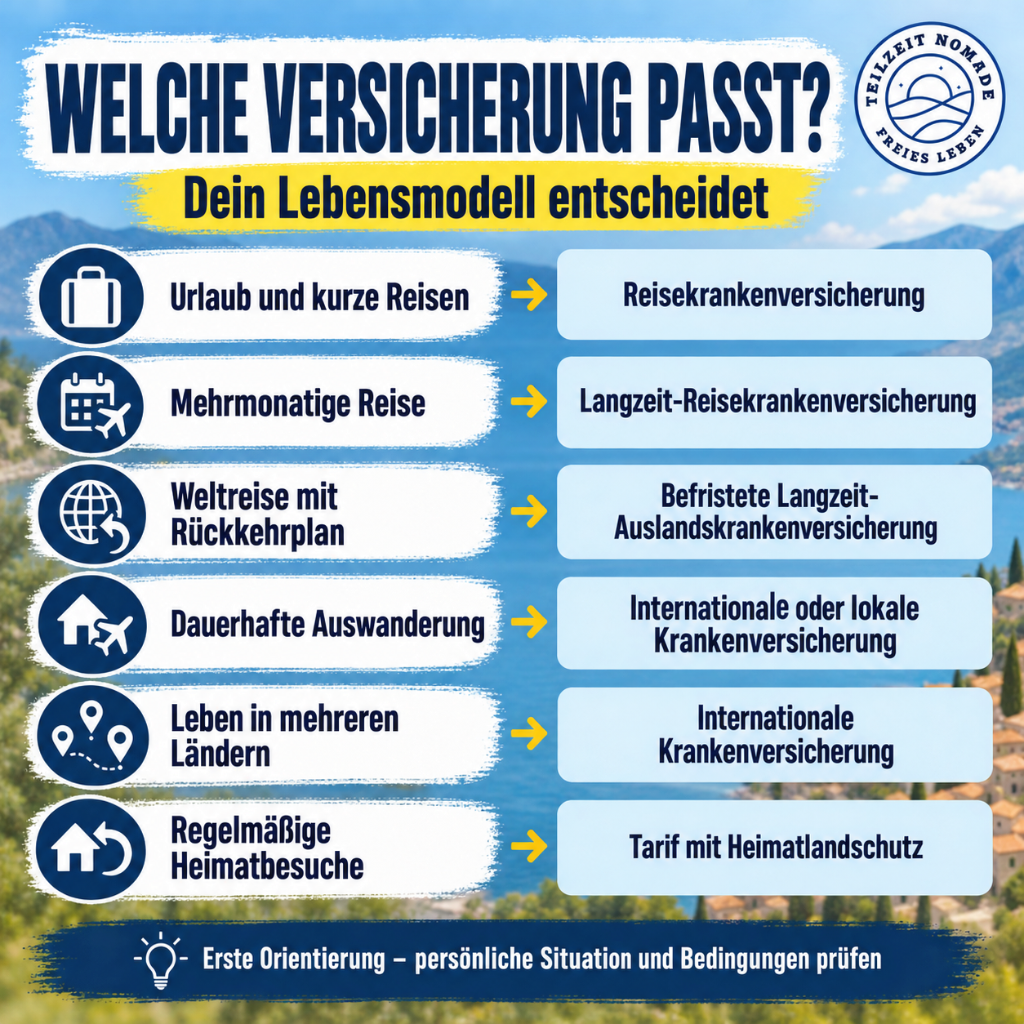
Die folgende Tabelle gibt dir eine erste Orientierung:
| Lebensmodell | Mögliche Absicherung |
|---|---|
| Urlaub oder mehrere kurze Reisen | normale Reisekrankenversicherung |
| Reise von mehreren Monaten | Langzeit-Reisekrankenversicherung |
| Weltreise von einem bis fünf Jahren | befristete Langzeit-Auslandskrankenversicherung |
| Mehrjähriger Auslandsaufenthalt mit Rückkehrplan | befristete Langzeit-Auslandskrankenversicherung |
| Dauerhafte Auswanderung | lokale oder internationale Krankenversicherung |
| Leben in mehreren Ländern | internationale Krankenversicherung |
| Regelmäßige längere Heimatbesuche | Tarif mit ausreichender Heimatlanddeckung |
| Leben ohne festen Wohnsitz | internationaler Tarif ohne klassische Wohnsitzpflicht |
Diese Tabelle kann nur eine erste Hilfe sein. Besonders wichtig sind auch dein Beruf, dein Wohnsitz und eine mögliche gesetzliche Versicherungspflicht.
Warum reicht eine normale Reisekrankenversicherung oft nicht?
Eine gewöhnliche Reisekrankenversicherung ist vor allem für Urlaubsreisen gedacht. Sie ergänzt meist die Krankenversicherung, die du in deinem Heimatland bereits hast.
Typische Einschränkungen können sein:
- begrenzte Dauer einer Reise
- fester Wohnsitz im Heimatland erforderlich
- bestehende Krankenversicherung im Heimatland erforderlich
- klare Absicht zur Rückkehr
- Schutz nur bei akuten oder unerwarteten Erkrankungen
- begrenzte Leistungen für Vorsorge und laufende Behandlungen
- Ausschlüsse bei bekannten Vorerkrankungen
- kein Schutz nach einer dauerhaften Auswanderung
Ein einfaches Beispiel: Du bist in Österreich krankenversichert und reist sechs Wochen nach Bosnien. Dafür kann eine normale Reisekrankenversicherung genügen. Meldest du dich dagegen in Österreich ab und ziehst dauerhaft nach Bosnien, sieht die Situation anders aus.
Deshalb gilt: Eine Reisekrankenversicherung schützt dich auf einer Reise. Sie ist aber nicht automatisch ein dauerhafter Ersatz für eine Krankenversicherung.
Die Krankenversicherung ist allerdings nur ein Teil der Vorbereitung. In meinem Ratgeber Auswandern: Was beachten? zeige ich weitere Punkte, die du vor dem Umzug klären solltest.
Welche Punkte solltest du vor dem Abschluss prüfen?
Die Angebote unterscheiden sich nicht nur beim Preis. Häufig liegen die wichtigsten Unterschiede im Kleingedruckten.
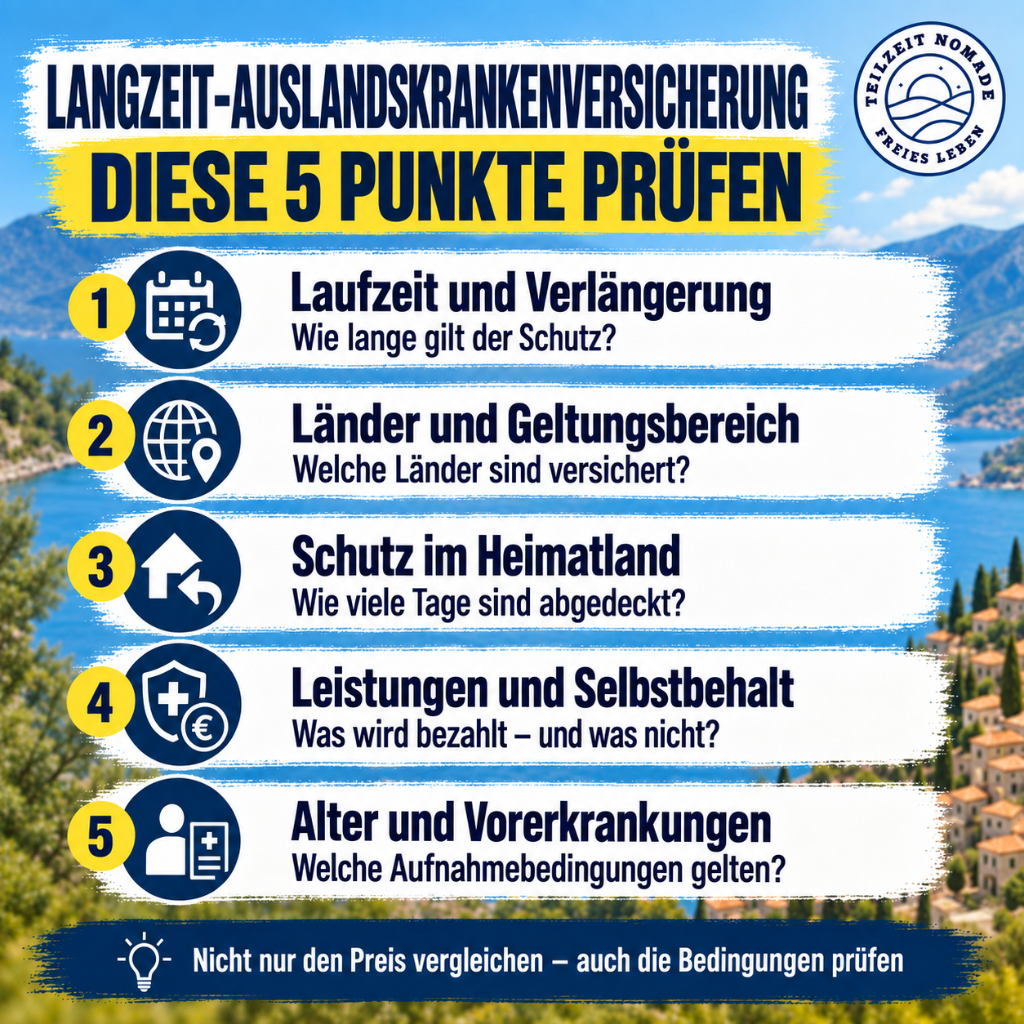
Laufzeit und Verlängerung
Prüfe zuerst, wie lange der Vertrag gelten kann:
- Wie lange ist die Mindestlaufzeit?
- Gibt es eine Höchstlaufzeit?
- Kannst du den Vertrag verlängern?
- Ist bei der Verlängerung eine neue Gesundheitsprüfung nötig?
- Kann die Versicherung unbefristet weiterlaufen?
- Darf der Versicherer den Vertrag ordentlich kündigen?
Eine mögliche Verlängerung ist nicht immer garantiert. Ein neuer Antrag kann auch abgelehnt werden. Deshalb ist dieser Punkt bei einem mehrjährigen Aufenthalt sehr wichtig.
Geltungsbereich und Länderzonen
Nicht jeder Tarif gilt automatisch in allen Ländern. Besonders teuer sind medizinische Behandlungen in den USA. Deshalb sind die USA bei vielen günstigeren Angeboten ausgeschlossen.
Frage dich:
- In welche Länder möchte ich reisen?
- Sind USA, Kanada, China oder Singapur eingeschlossen?
- Kann ich die Länderzone später ändern?
- Bin ich bei einer kurzen Reise in ein teureres Land geschützt?
Wenn du Europa nicht verlassen möchtest, brauchst du meist keinen teuren weltweiten Schutz einschließlich USA.
Wohnsitz und gewöhnlicher Aufenthalt
Einige Versicherungen verlangen bei Abschluss eine Meldeadresse in Deutschland oder Österreich. Andere können auch ohne festen Wohnsitz abgeschlossen werden.
„Kein fester Wohnsitz nötig“ bedeutet aber nicht, dass überhaupt keine Angaben erforderlich sind. Häufig musst du ein Heimatland nennen. Außerdem kann in einem bestimmten Land trotzdem eine gesetzliche Versicherungspflicht bestehen.
Ambulante und stationäre Leistungen
Eine gute Krankenversicherung sollte nicht nur das Krankenhaus abdecken. Achte auch auf:
- Arztbesuche
- ambulante Operationen
- Medikamente
- Laboruntersuchungen
- Röntgen, CT und MRT
- Physiotherapie und andere Heilmittel
- Hilfsmittel
- Vorsorgeuntersuchungen
- Impfungen
- Zahnbehandlungen
- Zahnersatz
- Psychotherapie
- Rehabilitation
Nicht jede Person braucht alle Leistungen. Trotzdem solltest du wissen, was fehlt, bevor du dich für den günstigsten Tarif entscheidest.
Krankenrücktransport
Beim Rücktransport gibt es einen wichtigen Unterschied. Manche Versicherungen zahlen nur, wenn der Rücktransport medizinisch notwendig ist. Andere übernehmen ihn bereits, wenn er medizinisch sinnvoll ist.
Ein medizinisch sinnvoller Rücktransport kann früher möglich sein. Deshalb ist diese Formulierung meistens günstiger für die versicherte Person.
Selbstbehalt
Beim Selbstbehalt bezahlst du einen Teil der Kosten selbst. Dafür sinkt meistens der Monatsbeitrag.
Du solltest aber genau prüfen:
- Gilt der Selbstbehalt pro Jahr oder pro Versicherungsfall?
- Welche Leistungen werden nicht auf den Selbstbehalt angerechnet?
- Kannst du den Betrag im Notfall problemlos bezahlen?
Ein sehr hoher Selbstbehalt kann sinnvoll sein, wenn du hauptsächlich große Risiken absichern möchtest. Für Menschen mit häufigen Behandlungen kann er dagegen teuer werden.
Langzeit-Auslandskrankenversicherung mit Vorerkrankungen
Vorerkrankungen sind bei der Auswahl besonders wichtig. Dazu gehören zum Beispiel Diabetes, Bluthochdruck, frühere Operationen oder eine regelmäßige Einnahme von Medikamenten.
Es gibt zwei unterschiedliche Modelle:
- Eine Versicherung verzichtet auf Gesundheitsfragen. Dann sind bestehende Krankheiten aber möglicherweise ausgeschlossen oder nur eingeschränkt versichert.
- Eine Versicherung führt eine Gesundheitsprüfung durch. Danach kann sie die Krankheit einschließen, einen Zuschlag verlangen, einzelne Leistungen ausschließen oder den Antrag ablehnen.
Keine Gesundheitsfragen bedeuten daher nicht automatisch, dass jede bekannte Erkrankung mitversichert ist.
Wichtig: Beende deine bisherige Krankenversicherung erst, wenn du die schriftliche Annahme der neuen Versicherung erhalten und den tatsächlichen Leistungsumfang geprüft hast.
Heimatlandschutz: besonders wichtig für Teilzeitnomaden
Das Heimatland ist bei internationalen Versicherungen oft besonders geregelt. Meist handelt es sich um das Land deiner Staatsangehörigkeit oder um ein Land, zu dem du eine dauerhafte rechtliche Verbindung hast.
Prüfe vor dem Abschluss:
- Wie definiert der Versicherer das Heimatland?
- Wie viele Tage pro Jahr darfst du dich dort aufhalten?
- Gilt dort der volle Tarif oder nur ein Notfallschutz?
- Musst du Ein- und Ausreisen nachweisen?
- Was passiert bei einer endgültigen Rückkehr?
- Entsteht bei der Rückkehr eine neue Versicherungspflicht?
Ein Beispiel: Ein österreichischer Staatsbürger lebt überwiegend in Ungarn und verbringt mehrere Monate in Albanien. Außerdem besucht er regelmäßig Österreich. Für ihn ist ein Tarif mit längerer Heimatlanddeckung besonders interessant.
Lebt dieselbe Person dagegen überwiegend in Österreich und reist nur einige Monate im Jahr, ist eine internationale Auswandererversicherung möglicherweise nicht passend. Entscheidend ist der tatsächliche Lebensmittelpunkt.
Langzeit-Auslandskrankenversicherung für Senioren und Rentner
Mit zunehmendem Alter wird die Auswahl kleiner. Gleichzeitig steigen die Beiträge oft deutlich. Deshalb sollten Senioren und Menschen kurz vor der Pension nicht nur den heutigen Preis vergleichen.
Achte besonders auf folgende Punkte:
- Bis zu welchem Alter ist ein Neuabschluss möglich?
- Darf der Vertrag danach weiterlaufen?
- In welchen Altersstufen steigen die Beiträge?
- Werden Vorerkrankungen geprüft?
- Sind regelmäßige Medikamente versichert?
- Was passiert bei einer Rückkehr ins Heimatland?
- Ist der Beitrag auch mit 70 oder 75 Jahren noch bezahlbar?
Das Höchsteintrittsalter ist nicht dasselbe wie das Endalter. Ein Tarif kann zum Beispiel nur vor dem 65. Geburtstag neu abgeschlossen werden, danach aber unbefristet weiterlaufen.
Gerade bei einer dauerhaften Auswanderung solltest du daher langfristig rechnen. Ein niedriger Einstiegsbeitrag allein ist nicht entscheidend.
Zwei mögliche Lösungen von Care Concept
Care Concept bietet verschiedene Versicherungen für längere Aufenthalte im Ausland an. Für diesen Artikel sind vor allem Care Expatriate und Care Expat World interessant.
Beide Produkte richten sich an Menschen im Ausland. Sie erfüllen aber unterschiedliche Aufgaben.
Care Expatriate für einen zeitlich begrenzten Aufenthalt
Care Expatriate richtet sich unter anderem an Selbstständige, Freelancer, beruflich entsandte Personen, Expats und Auswanderer. Deutsche und Österreicher können sich damit für einen längeren Aufenthalt im weltweiten Ausland versichern.
Für wen kann Care Expatriate passen?
Das Produkt kann interessant sein, wenn du:
- eine längere Reise planst,
- einige Jahre im Ausland leben möchtest,
- als Freelancer oder Expat ins Ausland gehst,
- einen klaren Rückkehrplan hast,
- oder beim Neuabschluss bereits älter als 64 Jahre bist.
Die Versicherung kann für drei Monate bis fünf Jahre abgeschlossen werden. Das höchste Eintrittsalter beträgt 74 Jahre. Deutsche und Österreicher im Ausland können laut Care Concept bis zum 74. Geburtstag wiederholt einen Verlängerungsantrag stellen. Das bedeutet jedoch nicht automatisch, dass jede Verlängerung garantiert angenommen wird.
Welche Leistungen bietet Care Expatriate?
Es gibt die Tarifstufen Basic, Comfort und Premium. Alle drei Stufen enthalten laut Anbieter unter anderem:
- ambulante ärztliche Behandlung
- stationäre Behandlung
- ärztlich verordnete Medikamente
- Krankentransporte
- medizinisch sinnvollen Rücktransport
- bestimmte zahnärztliche Leistungen
- eine Notrufnummer rund um die Uhr
Der genaue Umfang unterscheidet sich deutlich. So steigen etwa die Leistungen für Vorsorge, Zahnersatz, Hilfsmittel und Psychotherapie in den höheren Tarifstufen.
Auch der Schutz im Heimatland ist unterschiedlich:
- Basic: bis zu 30 Tage je Versicherungsjahr
- Comfort: bis zu 45 Tage je Versicherungsjahr
- Premium: bis zu 90 Tage je Versicherungsjahr
Die Selbstbehalte unterscheiden sich ebenfalls nach Tarifstufe und gewählter Variante.
Welche Grenzen solltest du beachten?
Care Expatriate ist in erster Linie für einen befristeten Aufenthalt gedacht. Zudem solltest du die Regeln zu Vorerkrankungen, Heimatbesuchen und Verlängerungen genau prüfen.
Für einen Aufenthalt ohne festes Ende kann eine von Anfang an unbefristete Versicherung mehr Planungssicherheit bieten.
Möchtest du mehrere Monate oder Jahre ins Ausland?
Über den folgenden Link kannst du Leistungen, Bedingungen und deinen persönlichen Beitrag prüfen.
Care Expat World für Auswanderer und Teilzeitnomaden
Care Expat World ist eine internationale Krankenversicherung für unbefristete Aufenthalte im Ausland. Sie richtet sich besonders an Auswanderer, Expats und digitale Nomaden.
Für wen kann Care Expat World passen?
Das Produkt kann interessant sein, wenn du:
- dauerhaft auswandern möchtest,
- überwiegend außerhalb deines Heimatlandes lebst,
- deinen Aufenthaltsort regelmäßig wechselst,
- keinen klassischen festen Wohnsitz hast,
- häufig in dein Heimatland zurückkehrst,
- oder eine unbefristete Absicherung suchst.
Der Neuabschluss ist vor dem 65. Geburtstag möglich. Wer bereits versichert ist, kann den Vertrag danach grundsätzlich weiterführen. Die Versicherung kann auch beantragt werden, wenn du dich schon im Ausland befindest.
Drei Länderzonen
Care Expat World bietet drei Länderzonen:
- Länderzone 1: weltweit ohne China, Singapur und USA
- Länderzone 2: weltweit mit China und Singapur, aber ohne USA
- Länderzone 3: weltweit einschließlich China, Singapur und USA
In den ersten beiden Länderzonen besteht nach Angaben des Anbieters ein Notfallschutz von 42 Tagen pro Reise in Ländern einer höheren Zone. Die genauen Voraussetzungen stehen in den Versicherungsbedingungen.
Drei Tarifstufen
Du kannst zwischen Basic, Comfort und Premium wählen.
Basic deckt wichtige ambulante und stationäre Behandlungen ab. Dazu gehören unter anderem Arztbesuche, Operationen, Medikamente und Diagnostik. Viele Zusatzleistungen fehlen jedoch. Dazu zählen beispielsweise normale Vorsorgeuntersuchungen, Impfungen, reguläre Zahnbehandlungen sowie zahlreiche Heil- und Hilfsmittel.
Comfort erweitert den Schutz. Dazu gehören unter anderem Leistungen für Vorsorge, Impfungen, Heilmittel, Zahnbehandlungen und Zahnersatz. Für einzelne Bereiche gelten Höchstbeträge und teilweise Wartezeiten.
Premium bietet den größten Leistungsumfang. Dazu gehören je nach Bedingungen auch höhere Erstattungen sowie Leistungen für Psychotherapie, Sehhilfen und alternative Behandlungen.
Die Bezeichnungen Basic, Comfort und Premium sagen allein noch nicht, welcher Tarif für dich passt. Entscheidend ist, welche Leistungen du brauchst und welche Kosten du selbst tragen kannst.
Bis zu 180 Tage im Heimatland
Ein wichtiger Vorteil für Teilzeitnomaden ist der Heimatlandschutz. Care Expat World nennt bis zu 180 versicherte Tage je Versicherungsjahr.
Dieser Schutz gilt jedoch nicht ohne Bedingungen. Nach den Versicherungsbedingungen ist er insbesondere an ein Heimatland innerhalb der EU oder des Schengenraums gebunden. Außerdem muss der Aufenthalt vorübergehend sein. Bei einer endgültigen Rückkehr kann der Versicherungsschutz enden.
Gesundheitsprüfung und Vorerkrankungen
Vor der Aufnahme findet ein digitales Gesundheitsinterview statt. Vorerkrankungen werden individuell geprüft. Danach sind eine normale Aufnahme, ein Risikozuschlag, ein Ausschluss oder eine Ablehnung möglich.
Dieser Weg kann für Menschen mit Vorerkrankungen interessant sein, weil nicht jede bekannte Krankheit automatisch ausgeschlossen wird. Eine Aufnahmegarantie gibt es aber nicht.
Wichtige Einschränkungen
Vor dem Abschluss solltest du besonders beachten:
- Neuabschluss nur vor dem maßgeblichen Höchsteintrittsalter
- tatsächlicher Aufenthalt überwiegend außerhalb des Heimatlandes
- Beendigung bei endgültiger Rückkehr möglich
- individuelle Prüfung von Vorerkrankungen
- Wartezeiten in einzelnen Leistungsbereichen
- tarifabhängige Leistungsgrenzen
- höhere Beiträge in späteren Altersstufen
- mögliche allgemeine Beitragsanpassungen
- kein Ersatz für eine Pflegeversicherung
Planst du eine dauerhafte Auswanderung oder ein Leben in mehreren Ländern?
Über den folgenden Link kannst du Care Expat World, die Tarifstufen und deinen persönlichen Beitrag prüfen.
Care Expatriate oder Care Expat World?
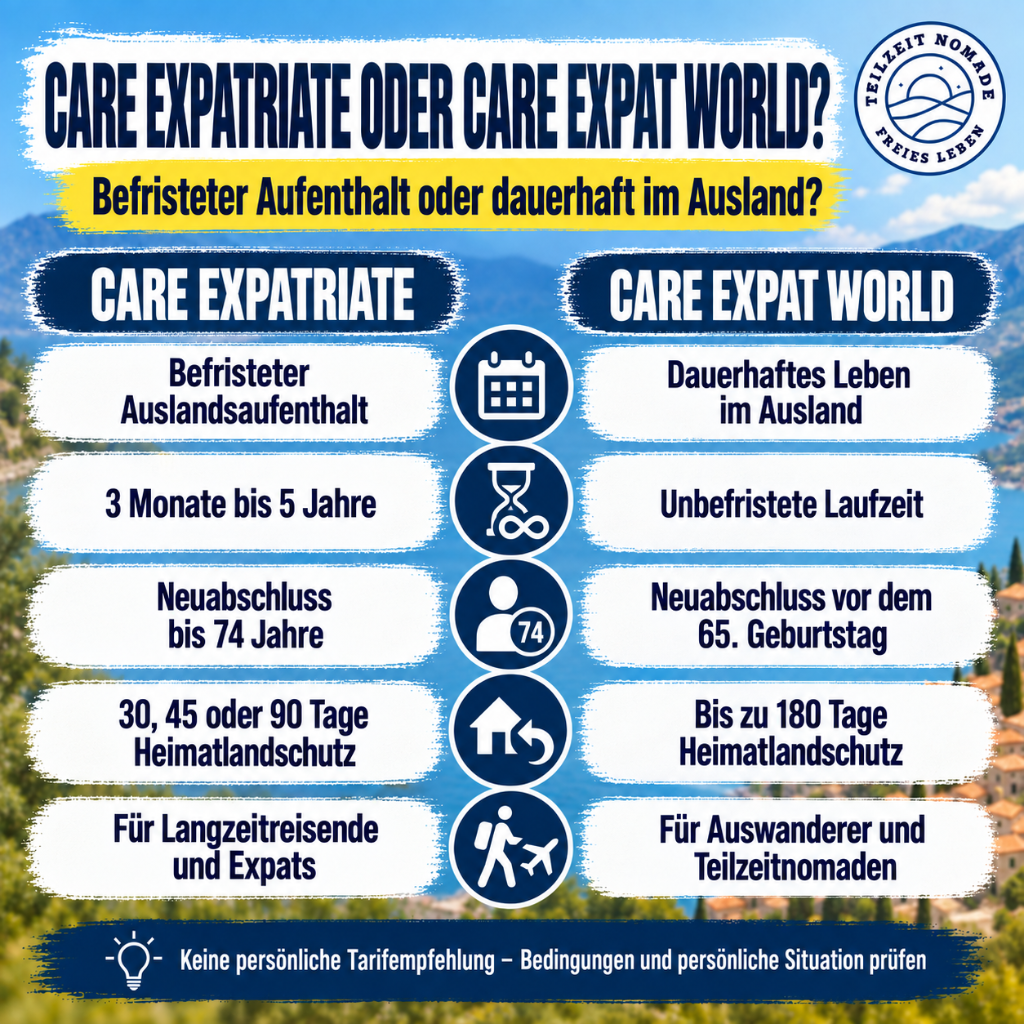
Die folgende Übersicht zeigt den wichtigsten Unterschied:
| Thema | Care Expatriate | Care Expat World |
|---|---|---|
| Typischer Zweck | befristeter Auslandsaufenthalt | dauerhaftes Leben im Ausland |
| Vertragsdauer | zunächst drei Monate bis fünf Jahre | unbefristet |
| Zielgruppe | Langzeitreisende, Expats, Freelancer | Auswanderer, Expats, digitale Nomaden |
| Neuabschluss | grundsätzlich bis 74 Jahre | vor dem 65. Geburtstag |
| Heimatlandschutz | 30, 45 oder 90 Tage, je nach Tarif | bis zu 180 Tage unter bestimmten Voraussetzungen |
| Gesundheitsprüfung | Bedingungen und Antrag prüfen | persönliches Gesundheitsinterview |
| Langfristige Lösung | Verlängerungsanträge für Deutsche und Österreicher möglich | von Anfang an unbefristet angelegt |
| Ohne festen Wohnsitz | individuell prüfen | laut Anbieter grundsätzlich möglich |
Die einfache Entscheidungshilfe lautet:
Hat dein Auslandsaufenthalt ein geplantes Ende, prüfe zuerst Care Expatriate. Verlegst du deinen Lebensmittelpunkt dauerhaft ins Ausland, prüfe zuerst Care Expat World.
Das ist keine persönliche Tarifempfehlung. Alter, Wohnsitz, Versicherungspflicht, Vorerkrankungen und Reiseländer können zu einem anderen Ergebnis führen.
Drei Beispiele aus der Praxis
Beispiel 1: Sechs Monate durch Südosteuropa
Du bleibst in Österreich oder Deutschland gemeldet und behältst dort deine reguläre Krankenversicherung. Nach sechs Monaten kehrst du zurück.
In diesem Fall kann eine normale Reisekrankenversicherung mit ausreichender Laufzeit genügen. Eine unbefristete internationale Krankenversicherung wäre wahrscheinlich nicht nötig.
Beispiel 2: Drei Jahre als digitaler Nomade
Du möchtest drei Jahre durch verschiedene Länder reisen. Danach planst du die Rückkehr. Während dieser Zeit brauchst du eine Krankenversicherung für längere Auslandsaufenthalte.
Care Expatriate kann dafür grundsätzlich infrage kommen. Prüfe aber, ob die Wohnsitzregeln, die Heimatlanddeckung und der gewählte Geltungsbereich zu deiner Route passen.
Beispiel 3: Dauerhaft als Teilzeitnomade leben
Du hast eine Homebase in Ungarn, verbringst mehrere Monate in Albanien oder Bosnien und besuchst regelmäßig Österreich oder Deutschland. Ein festes Ende dieses Lebensmodells ist nicht geplant.
Hier kann Care Expat World die passendere Kategorie sein. Die unbefristete Laufzeit und der längere Heimatlandschutz sprechen für dieses Modell. Trotzdem müssen die Bedingungen für das gewählte Heimatland erfüllt sein.
Was kostet eine Langzeit-Auslandskrankenversicherung?
Die Kosten lassen sich nicht mit einem einzigen Betrag beantworten. Sie hängen unter anderem von folgenden Punkten ab:
- Alter bei Versicherungsbeginn
- gewählter Tarif
- versicherte Länder
- Schutz in den USA
- Höhe des Selbstbehalts
- Gesundheitszustand
- möglicher Risikozuschlag
- Dauer des Vertrages
Bei einer zweijährigen Reise kannst du die Kosten für diesen Zeitraum relativ gut planen. Bei einer dauerhaften Auswanderung musst du weiter vorausdenken.
Care Expat World hat feste Altersgruppen. Beim Wechsel in eine höhere Altersgruppe steigt der Beitrag. Darüber hinaus können allgemeine Beitragsanpassungen möglich sein. Die heute veröffentlichte Preisliste ist daher keine Garantie für die nächsten zehn oder zwanzig Jahre.
Mein Rat: Vergleiche nicht nur den Einstiegsbeitrag. Prüfe auch, ob du den Tarif im höheren Alter noch bezahlen kannst.
Eine Krankenversicherung ist keine Pflegeversicherung
Dieser Unterschied ist besonders für ältere Auswanderer wichtig.
Eine Krankenversicherung bezahlt medizinisch notwendige Behandlungen im Rahmen des gewählten Tarifs. Eine Pflegeversicherung übernimmt dagegen Leistungen, wenn du dauerhaft Hilfe im Alltag brauchst.
Dazu können gehören:
- Hilfe beim Waschen
- Hilfe beim Anziehen
- Unterstützung beim Essen
- Betreuung im Haushalt
- dauerhafte Pflege zu Hause oder in einer Einrichtung
Solche normalen Pflegeleistungen sind durch eine internationale Krankenversicherung nicht automatisch abgedeckt. Care Expat World schließt Behandlungen oder Unterbringung aufgrund von Pflegebedürftigkeit nach den Bedingungen aus.
Deshalb solltest du Krankenversicherung und Pflegevorsorge getrennt betrachten.
Meine persönliche Sicht als Teilzeitnomade
Ich bin österreichischer Staatsbürger und lebe seit mehreren Jahren in Ungarn. Gleichzeitig bin ich regelmäßig in anderen Ländern unterwegs. Künftig möchte ich zeitweise auch länger in Ländern wie Albanien oder Bosnien leben.
Für ein solches Modell reicht die Frage „Bin ich auf Reisen versichert?“ nicht aus. Wichtiger ist: Wo liegt mein Lebensmittelpunkt, wie lange bin ich im Heimatland und gilt der Schutz auch bei einem Wechsel zwischen mehreren Ländern?
Genau deshalb finde ich die Unterscheidung zwischen einer befristeten Langzeit-Auslandskrankenversicherung und einer unbefristeten internationalen Krankenversicherung so wichtig.
Ich kann dir aber nicht sagen, welcher Tarif persönlich der richtige für dich ist. Diese Entscheidung hängt von deinen Daten, deinen Reiseländern, deiner Gesundheit und deiner rechtlichen Situation ab. Die Beratung und Risikoprüfung übernimmt Care Concept beziehungsweise der Versicherer.
Häufige Fragen zur Langzeit-Auslandskrankenversicherung
Wie lange gilt eine Langzeit-Auslandskrankenversicherung?
Das hängt vom Produkt ab. Manche Tarife gelten einige Monate oder mehrere Jahre. Andere internationale Krankenversicherungen können unbefristet laufen. Achte deshalb auf die Höchstlaufzeit und auf mögliche Verlängerungsregeln.
Kann ich die Versicherung nach Reiseantritt abschließen?
Einige Anbieter ermöglichen einen Abschluss nach der Ausreise. Dabei können Wartezeiten oder besondere Nachweise gelten. Care Expat World kann laut Anbieter auch aus dem Ausland beantragt werden. Prüfe trotzdem die Bedingungen für deinen persönlichen Fall.
Kann ich mich ohne festen Wohnsitz versichern?
Care Expat World wirbt damit, dass kein fester Wohnsitz erforderlich ist. Dennoch musst du ein Heimatland angeben und die weiteren Voraussetzungen erfüllen. Außerdem kann in einem Land eine gesetzliche Versicherungspflicht entstehen.
Welche Krankenversicherung brauchen Auswanderer?
Auswanderer können je nach Zielland eine lokale Krankenversicherung oder eine internationale Krankenversicherung wählen. Eine gewöhnliche Reisekrankenversicherung reicht bei einer dauerhaften Auswanderung oft nicht aus.
Bin ich bei einem Heimatbesuch versichert?
Das hängt vom Tarif ab. Care Expatriate nennt je nach Tarif 30, 45 oder 90 Tage Heimatlandschutz pro Versicherungsjahr. Care Expat World nennt bis zu 180 Tage, wenn die vertraglichen Voraussetzungen erfüllt sind.
Was passiert bei einer endgültigen Rückkehr?
Bei einer endgültigen Rückkehr ins Heimatland kann eine internationale Auslandsversicherung enden. Gleichzeitig kann dort erneut eine gesetzliche Versicherungspflicht entstehen. Kläre die Rückkehrmöglichkeiten daher schon vor der Auswanderung.
Sind Vorerkrankungen mitversichert?
Das lässt sich nicht allgemein beantworten. Je nach Tarif können Vorerkrankungen ausgeschlossen oder individuell geprüft werden. Bei Care Expat World erfolgt eine persönliche Gesundheitsprüfung. Das Ergebnis kann auch einen Zuschlag, Ausschluss oder eine Ablehnung enthalten.
Welche Auslandskrankenversicherung eignet sich für Rentner?
Rentner sollten besonders auf Eintrittsalter, Vorerkrankungen, Leistungen für Medikamente und die spätere Beitragsentwicklung achten. Care Expatriate kann grundsätzlich bis zum 74. Geburtstag abgeschlossen werden. Care Expat World muss vor dem maßgeblichen Höchsteintrittsalter beantragt werden und kann danach grundsätzlich weiterlaufen.
Ist eine internationale Krankenversicherung eine Pflegeversicherung?
Nein. Medizinische Behandlung und dauerhafte Pflege sind unterschiedliche Leistungen. Wer für eine mögliche Pflegebedürftigkeit vorsorgen möchte, benötigt dafür eine eigene Lösung.
Fazit: Die Dauer deines Auslandsplans entscheidet
Eine Langzeit-Auslandskrankenversicherung ist sinnvoll, wenn eine gewöhnliche Reisekrankenversicherung deinen Aufenthalt nicht mehr ausreichend abdeckt. Das passende Modell hängt vor allem von der geplanten Dauer ab.
Für eine längere Reise oder einen mehrjährigen Aufenthalt mit geplantem Ende kann eine befristete Versicherung wie Care Expatriate infrage kommen. Planst du dagegen eine dauerhafte Auswanderung oder ein langfristiges Leben in mehreren Ländern, kann eine unbefristete internationale Krankenversicherung wie Care Expat World besser zu diesem Modell passen.
Teilzeitnomaden sollten besonders auf den Heimatlandschutz achten. Für Senioren sind zusätzlich das Höchsteintrittsalter und die Beiträge im höheren Alter entscheidend.
Bevor du einen Antrag stellst, solltest du diese fünf Fragen beantworten:
- Hat mein Auslandsaufenthalt ein festes Ende?
- Wo liegt mein tatsächlicher Lebensmittelpunkt?
- Wie viele Tage verbringe ich im Heimatland?
- Welche Länder müssen versichert sein?
- Kann ich den Beitrag auch im höheren Alter bezahlen?
Welche Absicherung passt zu deinem Auslandsplan?
Bei Care Concept kannst du die Tarife und deinen persönlichen Beitrag prüfen. Die individuelle Beratung und die Entscheidung über die Aufnahme erfolgen dort.
Transparenzhinweis
Dieser Beitrag enthält Affiliate-Links (*). Wenn du über einen solchen Link eine Versicherung abschließt, erhalte ich eine Vergütung aus den laufenden Versicherungsprämien. Für dich entstehen dadurch keine zusätzlichen Kosten. Meine redaktionelle Einordnung bleibt davon unbeeinflusst.
Ich bin als Tippgeber tätig. Ich biete keine individuelle Versicherungsberatung an, nehme keine Versicherungsanträge entgegen und entscheide nicht über die Aufnahme. Maßgeblich sind ausschließlich die aktuellen Versicherungsbedingungen und die individuelle Prüfung durch Care Concept beziehungsweise den Versicherer.